Zum Inhalt springen
Fischer & GeserichReal Estate
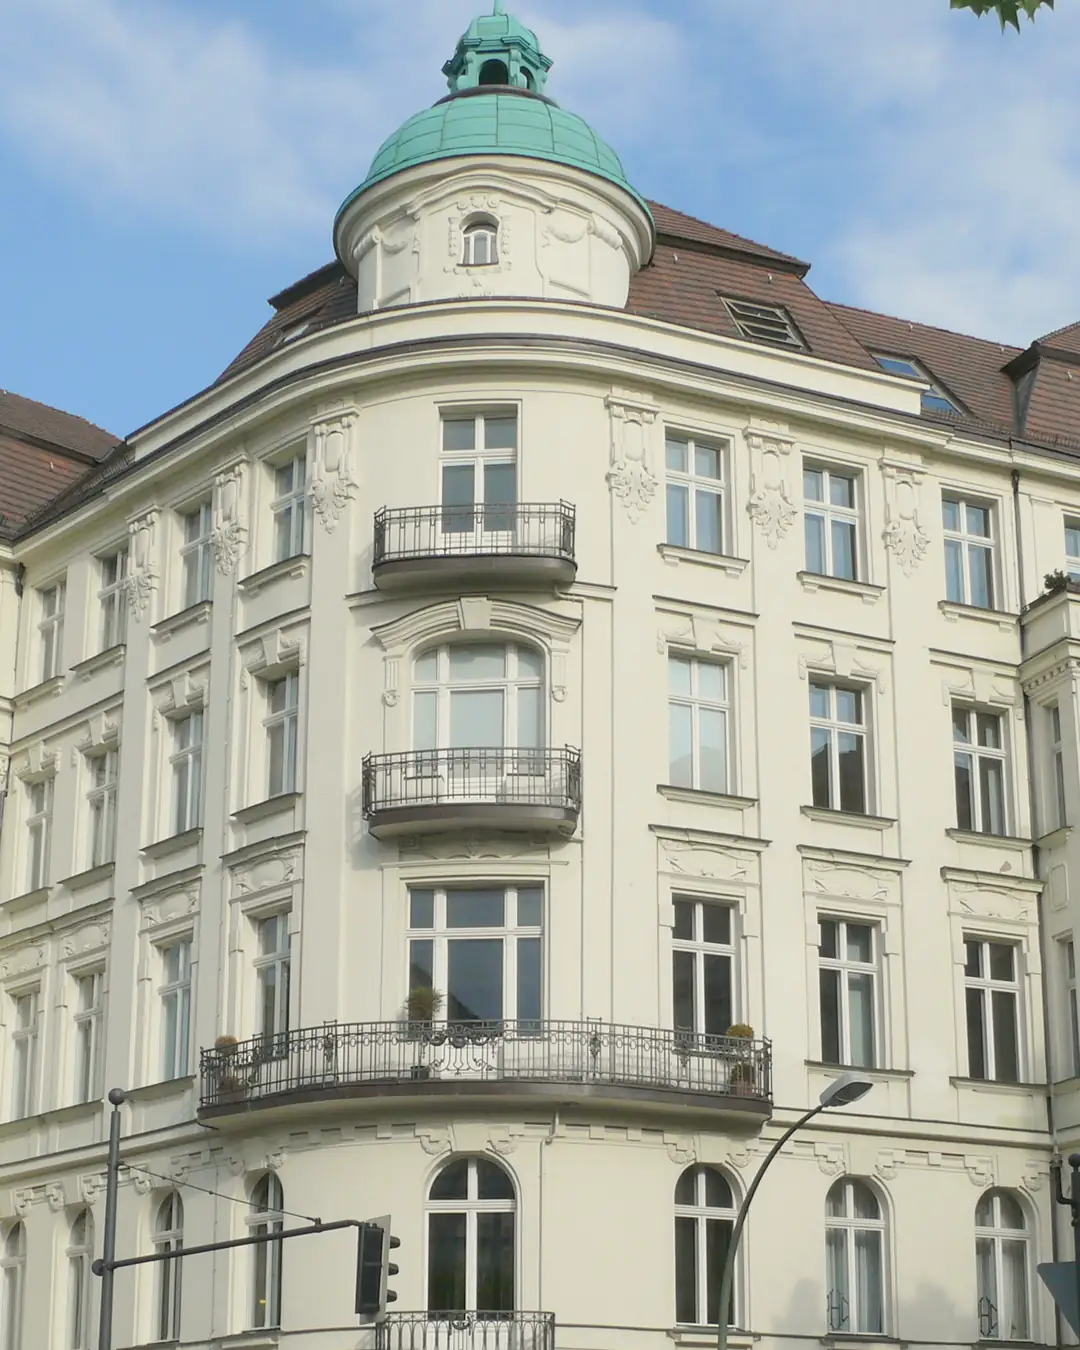
Gründerzeithaus von 1871 an der Humboldtstraße im Leipziger Waldstraßenviertel

Vor dem Kauf durchgerechnet

Immobilien als Kapitalanlage in Berlin, Leipzig und Dresden

Bevor Sie kaufen, rechnen wir mit Ihnen Miete, Kosten, Steuern und Finanzierung über die gesamte Haltedauer durch. Das gilt für die erste vermietete Wohnung genauso wie für den weiteren Ausbau Ihres Bestands.

Einstieg
ab etwa 10.000 Euro Eigenkapital
Rechnung
über die gesamte Haltedauer

Wie begleitet Fischer & Geserich eine Immobilie als Kapitalanlage?

Wir klären zuerst Budget, Renditeziel, Risikoprofil und Haltedauer. Dann rechnen wir Miete, Kosten, Finanzierung, Cashflow und Restschuld für das konkrete Objekt. Ein Einstieg ist ab etwa 10.000 Euro Eigenkapital realistisch. Die Kaufnebenkosten liegen meist bei 7,5 bis 15 Prozent des Kaufpreises, je nach Bundesland und je nachdem, ob eine Maklerprovision anfällt. In Bayern können es ohne Makler auch nur rund 5,5 Prozent sein.

Wir rechnen Cashflow, Steuervorteile, Mieterhöhungen und den späteren Verkaufserlös über die gesamte Haltedauer zusammen und raten von steueroptimierten Neubauten ab. Die Finanzierung prüfen wir vor dem Notartermin und nach dem Kauf bleiben wir Ihr Ansprechpartner.

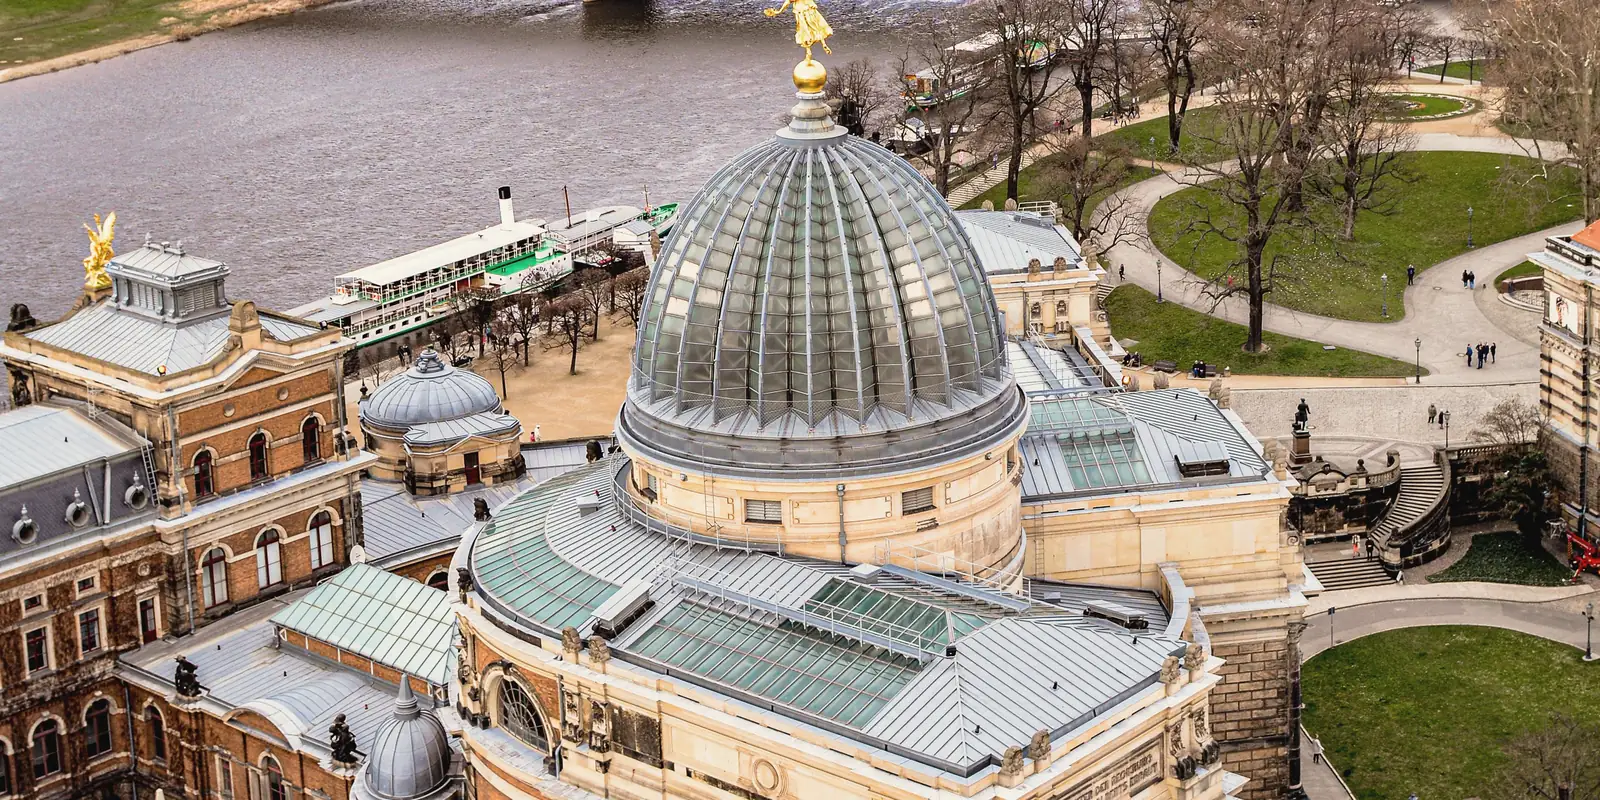
Kuppel der Kunstakademie an der Brühlschen Terrasse in Dresden, dahinter die Elbe

Von der Idee bis zum Kauf

Drei Schritte in dieser Reihenfolge. Über ein konkretes Objekt sprechen wir, wenn die Strategie steht.

  1. Strategie

    Wir klären Budget, Renditeziel, Risiko und Haltedauer.

  2. Analyse

    Wir rechnen Miete, Kosten, Finanzierung und Cashflow für das konkrete Objekt.

  3. Ankauf

    Wir klären die Finanzierung vor dem Notartermin und begleiten den Kauf.

Die erste Kapitalanlage als Angestellter

Für den Einstieg brauchen Sie kein großes Vermögen. Wichtig ist, dass die erste Wohnung den zweiten Kauf nicht verbaut.

Mehr erfahren

Ab etwa 10.000 Euro Eigenkapital ist ein Einstieg realistisch. Damit lässt sich eine Wohnung im Bereich um 100.000 Euro darstellen. Die Kaufnebenkosten liegen meist bei 7,5 bis 15 Prozent des Kaufpreises, je nach Bundesland und je nachdem, ob eine Maklerprovision anfällt. In Bayern können es ohne Makler auch nur rund 5,5 Prozent sein. Bringen Sie deutlich weniger mit, raten wir eher dazu, erst einmal anzusparen, statt die Lücke über teure Ersatzkonstruktionen zu schließen.

Warum wir bei der ersten Wohnung von der Vollfinanzierung abraten

Wer die erste Wohnung zu 110 Prozent finanziert, trägt eine hohe Zinsbelastung und ein unausgeglichenes Schuldenportfolio. Für eine zweite Immobilie sind Sie dann bei den meisten Banken nicht mehr finanzierbar. Haben Sie dagegen schon drei oder vier Objekte, von denen einige einen positiven Cashflow erzielen, bewertet die Bank dieselbe Anfrage anders. Den Hebel ziehen Sie deshalb besser erst, wenn er trägt. Was eine 100- oder 110-Prozent-Finanzierung kostet, steht in unserem Blog.

Schritt für Schritt

Bei der allerersten Immobilie nehmen wir Sie Schritt für Schritt mit und erklären, was dazugehört, denn am Anfang ist vieles neu. Vor dem Notartermin prüfen wir mit Ihnen, welches Volumen zu Ihrem Einkommen passt. Passt es nicht, sagen wir Ihnen das, bevor Kosten entstehen.
Immobilien als Altersvorsorge

Eine vermietete Immobilie baut Vermögen langsam auf. Die Miete trägt einen Teil von Zins und Tilgung, die Restschuld sinkt mit jedem Jahr und die Miete lässt sich über die Jahre anpassen.

Mehr erfahren

Ist das Darlehen getilgt, bleibt die Miete nach Abzug der laufenden Kosten.

Über zehn, zwanzig oder dreißig Jahre ist das nach unserer Erfahrung ein gesunder Weg, Vermögen aufzubauen. Er ist unspektakulär und genau darum geht es.

Ein Selbstläufer ist eine Immobilie nicht. Leerstand, Instandhaltung und eine teurere Anschlussfinanzierung gehören in die Rechnung und das Kapital in einer Wohnung lässt sich nicht kurzfristig in Teilen verkaufen. Deshalb gehören Rücklagen und vorsichtige Annahmen von Anfang an dazu.

Drei Wege in die Kapitalanlage, und welchen wir empfehlen

Alle drei gibt es am Markt und alle drei werden verkauft. Wir empfehlen den dritten und raten vom zweiten ausdrücklich ab.

Mehr erfahren

1. Direkter Cashflow außerhalb der Ballungszentren

Hier trägt sich die Wohnung vom ersten Monat an selbst. In Berlin, Leipzig und Dresden gehen die Zahlen dafür in der Regel nicht auf, deshalb führt dieser Weg in Orte rund eine Stunde vom Zentrum entfernt, bezogen auf Berlin etwa Eberswalde, Luckenwalde oder Joachimsthal. Dort stimmt das Verhältnis von Kaufpreis und Miete, eine Wertsteigerung lässt sich aber deutlich schwerer vorhersagen als in der Stadt.

2. Steueroptimierte Neubauten

Steueroptimierte Neubauten in Berlin liegen 2026 bei Kaufpreisen von 11.000 bis 13.000 Euro pro Quadratmeter. Selbst bei Mieten von 35 bis 45 Euro pro Quadratmeter liegt die Bruttorendite bei 3,5 bis höchstens 4 Prozent. Getragen wird die Rechnung fast ausschließlich von der Abschreibung, und das zehn, vielleicht fünfzehn Jahre. Danach ist der steuerliche Vorteil aufgebraucht und den ursprünglichen Einstandspreis erzielen Sie beim Wiederverkauf meistens nicht mehr. Sinnvoll ist das aus unserer Sicht nur, wenn Steuerersparnis Ihr einziges Ziel ist.

3. Die Rechnung über die gesamte Haltedauer

Hier zählt die Summe über die gesamte Haltedauer: der operative Cashflow, die steuerlichen Vorteile, die Mieterhöhungen über die Jahre und der Verkaufserlös am Ende. Wer in Berlin kauft, hat am Anfang meistens einen negativen operativen Cashflow. Das ist kein Fehler in der Rechnung, sondern Teil davon. Über die Jahre kommen Anpassungen im Rahmen der Kappungsgrenze dazu, einvernehmliche Erhöhungen im Gespräch mit dem Mieter oder eine Neuvermietung nach einem Auszug.

Entscheidend ist die Summe über die gesamte Haltedauer.

Dieser Weg trägt aus unserer Sicht weniger Risiko als die beiden anderen.

Berlin, Leipzig oder Dresden: worin sich die Märkte unterscheiden

In allen drei Städten entscheidet die Mikrolage mehr als der Name des Stadtteils. Unterschiede gibt es beim Einstiegspreis, bei der Nachfrage und bei den Risiken.

Mehr erfahren

Berlin

Hohe Einstiegspreise, breite Nachfrage

Arbeitgeberbasis, internationale Nachfrage und Marktliquidität stützen viele Teilmärkte. Regulierung und große Unterschiede zwischen den Quartieren erhöhen den Prüfungsbedarf.

Standort Berlin

Leipzig

Einstiegspreis und Nachfrage im Verhältnis

Hochschulen, Logistik, Industrie und Dienstleistung tragen die Nachfrage. Mietpotenzial und künftiges Angebot im direkten Umfeld sollten konservativ bewertet werden.

Standort Leipzig

Dresden

Technologie und Forschung als Basis

Halbleitercluster, Forschung und Verwaltung stützen gut angebundene Lagen. Hochwasserlagen und die Sanierungsqualität älterer Gebäude prüfen wir objektbezogen.

Standort Dresden

Berlin funktioniert nicht als ein einheitlicher Immobilienmarkt. Mikrolage, Mietstatus und technischer Zustand entscheiden darüber, ob ein hoher Einstiegspreis wirtschaftlich tragfähig ist. In Leipzig und Dresden liegt der Einstieg pro Quadratmeter in der Regel niedriger, die Unterschiede zwischen etablierten Wohnlagen, Entwicklungsgebieten und Randlagen sind aber ebenso deutlich. Spannen für Kaufpreise, Mieten und Renditen stehen auf den Standortseiten.

In Süd- und West-Berlin und im Süden Brandenburgs ist Lennart Geserich Ihr Ansprechpartner, in Nord- und Ost-Berlin, im Norden Brandenburgs sowie in Leipzig und Dresden Timon Fischer.

Wie wir rechnen: über die gesamte Haltedauer

Wir rechnen jedes Objekt auf mehreren Ebenen und zeigen, was passiert, wenn sich eine Annahme ändert.

Mehr erfahren

Am Anfang steht die Bruttomietrendite, also die Jahresmiete im Verhältnis zum Kaufpreis. Was am Monatsende übrig bleibt, sagt sie noch nicht. Dafür ziehen wir nicht umlagefähige Kosten, Rücklagen und die Finanzierung ab und kommen zum Cashflow.

  • heutige Miete und die bei Neuvermietung erzielbare Miete getrennt
  • Hausgeld, nicht umlagefähige Kosten, Rücklagen und Mietausfall
  • absehbarer Investitionsbedarf als Capex
  • Zins, Tilgung, Eigenkapital und Restschuld am Ende der Zinsbindung
  • Steuerwirkung, Mieterhöhungen und Verkaufserlös über die Haltedauer

Bei unseren Angeboten, die als Kapitalanlage gekennzeichnet sind, fließen Kaufpreis und Miete direkt in eine Szenariorechnung. Zins, Tilgung und Eigenkapital lassen sich dort direkt verändern.

Selbst rechnen. Der Investitionsrechner führt Sie Schritt für Schritt durch Objekt, Kosten und Finanzierung und zeigt Cashflow, Eigenkapitalrendite, Tilgung, Steuerwirkung und Vermögensentwicklung. Ihre Eingaben werden nicht an uns übertragen.

Zum Investitionsrechner · Alle Rechner im Investment Lab

Ob ein Investment gut oder schlecht ist, entscheidet kein Rechner. Dafür braucht es Objektzustand, Lage, Mietrecht und Ihre persönlichen Ziele und genau diesen Teil übernehmen wir in der Ankaufsberatung.

F&G in Zahlen

  • 50+neue Interessenten für Kapitalanlagen im Monat
  • über 4 Mio. €begleitetes Finanzierungsvolumen 2026
  • 5,0von 5 Sternen aus 23 Google-BewertungenGoogle, Stand 27.10.2026
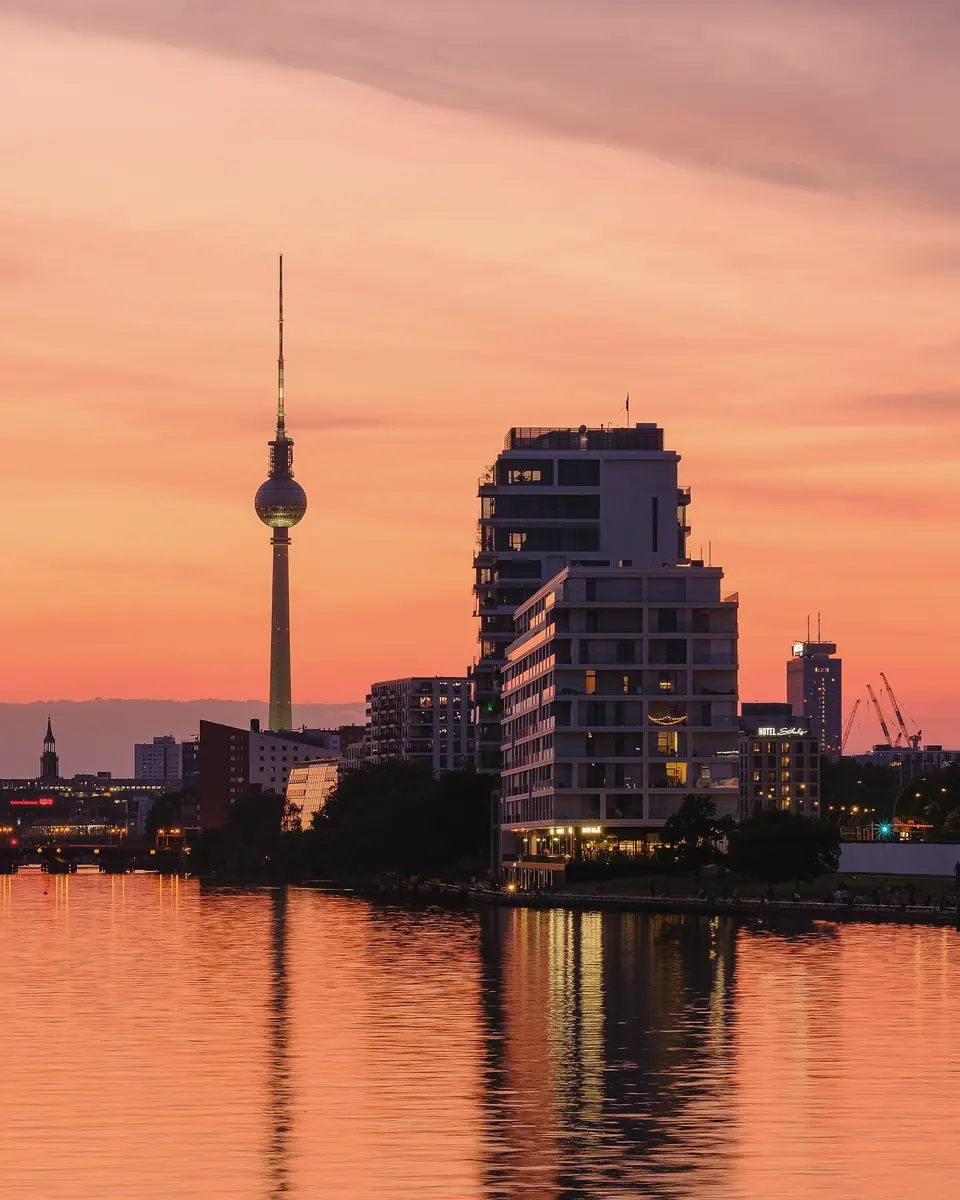
Fernsehturm und Hochhäuser an der Spree in Berlin-Friedrichshain nach Sonnenuntergang

Nach dem Kauf

Drei Dinge stehen fast immer zuerst an: das Restnutzungsdauergutachten, das die jährliche AfA erhöhen kann, die Frage nach der Miethöhe und die Entscheidung, ob sich eine Investition in die Wohnung lohnt. Ein Beispiel aus Berlin: Eine Wohnung bei 8 bis 9 Euro netto kalt pro Quadratmeter erreicht nach einem Mieterwechsel und einer Investition zwischen 5.000 und 15.000 Euro häufig 13 bis 16 Euro, soweit Mietspiegel und Mietpreisbremse das zulassen. Ob das bei Ihnen aufgeht, rechnen wir vorher gemeinsam durch.

Gutachter, Handwerker und Hausverwaltungen vermitteln wir aus unserem Netzwerk, die Vermittlung kostet Sie nichts. Uns geht es darum, dass Sie in fünf Jahren Ihre zweite Immobilie über uns kaufen und in zehn Jahren die dritte.

Betreuung nach dem Kauf

Erstgespräch buchen

Wählen Sie einen freien Termin in unserem Kalender. Das Erstgespräch führen wir per Teams oder persönlich.

Kapitalanlage besprechen

Lieber schriftlich? Schicken Sie uns Ihre Eckdaten. Pflichtfelder sind mit * markiert.

Ihr Vorhaben
Ihre Kontaktdaten

Häufige Fragen zur Kapitalanlage

Wenn Ihre Frage nicht dabei ist, schicken Sie sie uns direkt. Wir antworten persönlich.

Wie viel Eigenkapital brauche ich für eine Kapitalanlage?

In der Regel sollten Sie mindestens 10 Prozent des Kaufpreises mitbringen. Die Kaufnebenkosten liegen meist bei 7,5 bis 15 Prozent des Kaufpreises, je nach Bundesland und je nachdem, ob eine Maklerprovision anfällt. In Bayern können es ohne Makler auch nur rund 5,5 Prozent sein. Wollen Sie 200.000 Euro finanzieren, bringen aber nur 10.000 Euro mit und verdienen 3.000 Euro netto, bekommen Sie das unter Umständen zwar durchgestellt, aber sinnvoll ist das nicht und das sagen wir Ihnen dann auch so. Wir prüfen vor Ihrem Notartermin lieber ehrlich mit Ihnen, welches Volumen wirklich zu Ihrer Situation passt.

Bekomme ich auch Hilfe bei der Finanzierung?

Ja, und zwar von Anfang an. Wir prüfen Ihre Finanzierungsmöglichkeiten vor dem Notartermin und begleiten Sie auch bei Finanzierungen für Objekte, die gar nicht aus unserem eigenen Bestand stammen, deutschlandweit übrigens. Ergibt Ihr gewünschtes Volumen finanzierungsseitig keinen Sinn, sagen wir Ihnen das, bevor überhaupt Kosten entstehen.

Was kostet ein Notarvertrag beim Immobilienkauf?

Ihr Notarvertrag richtet sich nach dem Kaufpreis und liegt bei üblichen Berliner Kapitalanlagen im vierstelligen Bereich. Ein Vertragsentwurf beim Notar kostet je nach Kaufpreis und Notar etwa 600 bis 5.000 Euro. Wir prüfen Ihre Finanzierung, bevor der Entwurf überhaupt beauftragt wird, damit Ihnen diese Kosten gar nicht erst entstehen, falls die Finanzierung ohnehin nicht tragen würde.

Was ist ein Restnutzungsdauergutachten und wann lohnt es sich?

Ein Restnutzungsdauergutachten stellt fest, wie lange Ihre Immobilie wirtschaftlich noch nutzbar ist, und liegt dieser Zeitraum unter der pauschalen Annahme des Finanzamts, verkürzt sich Ihr Abschreibungszeitraum, Ihre jährliche AfA steigt entsprechend. Für Sie als Kapitalanleger ist das in der Regel der erste sinnvolle Schritt nach dem Kauf, weil sich der Effekt über Ihre gesamte Haltedauer auswirkt, also über sehr viele Jahre.

Kann ich die Miete nach dem Kauf erhöhen?

Im laufenden Mietverhältnis führen drei Wege zum Ziel, eine einvernehmliche Mieterhöhung im Gespräch mit dem Mieter, die gesetzliche Kappungsgrenze oder eine Modernisierungsumlage, und deutlich einfacher wird es, sobald ein Mieterwechsel ansteht, weil die Wohnung dann neu bewertet und neu vermietet werden kann. Welcher Weg für Sie passt, hängt vom aktuellen Mietniveau und von Ihrem Zeithorizont ab, eine Modernisierung rechnet sich übrigens seltener, als viele glauben.

Wer zahlt den Makler bei einer Vermietung?

Bei der Vermietung gilt das Bestellerprinzip, zahlen muss, wer den Makler beauftragt hat. Beauftragen Sie uns als Eigentümer mit Ihrer Vermietung, tragen Sie die Provision, auch dann, wenn sich Mietinteressenten anschließend von selbst bei Ihnen melden.

Verwandte Leistungen

Im Lexikon erklärt: Bruttomietrendite, Cashflow, Restnutzungsdauer

Welcher Weg passt zu Ihrer Situation?

Das klären wir im Erstgespräch, bevor wir über ein konkretes Objekt sprechen. Das erste Gespräch kostet Sie nichts und verpflichtet Sie zu nichts.

Lennart Geserich · Head of Sales & Vermietung · Profil

+49 1520 3083048
Bildnachweise dieser Seite