Zum Inhalt springen
Fischer & GeserichReal Estate
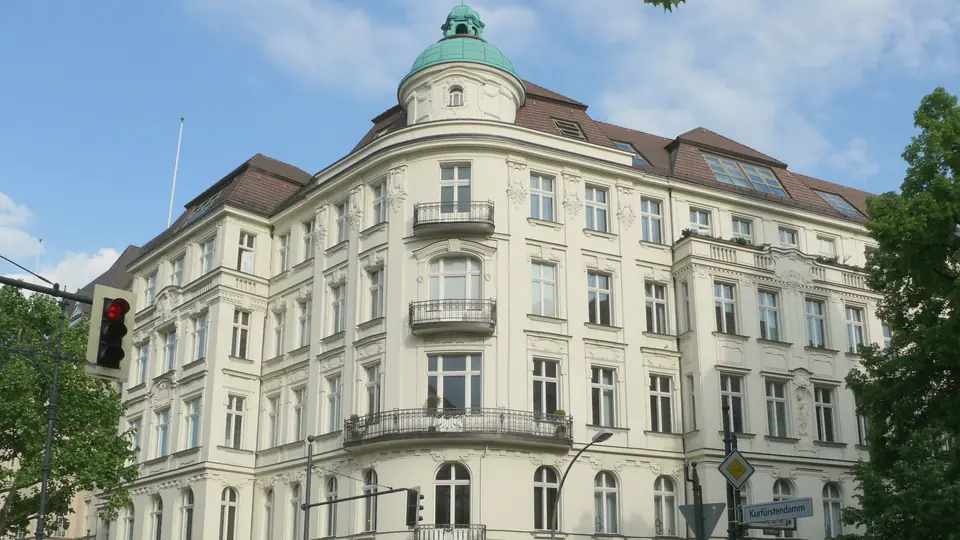
Das Eckhaus Kurfürstendamm 190 in Berlin-Charlottenburg mit grüner Kuppel an einem sonnigen Junitag

Für Kapitalanleger und Eigennutzer

Ankaufsberatung für Kapitalanleger und Eigennutzer in Berlin

Bevor Sie kaufen, prüfen wir mit Ihnen Objekt, Lage, Unterlagen, Zahlen und Finanzierung, auch bei Objekten, die Sie selbst gefunden haben. Am Ende wissen Sie, ob das Objekt zu Ihrem Ziel passt.

Prüfung
Objekt, Lage, Wirtschaftlichkeit und Finanzierung
Objekte
nicht auf eigene F&G-Angebote beschränkt
Finanzierung
bevor beim Notar Kosten entstehen

Was prüft eine Ankaufsberatung bei Fischer & Geserich?

Wir prüfen ein Objekt auf vier Ebenen, die sich gegenseitig beeinflussen: Objekt, Lage, Wirtschaftlichkeit und Finanzierung. Für Eigennutzer stehen Lebenssituation, Rate und Reserve im Vordergrund, für Kapitalanleger zusätzlich Miete, Kosten, Cashflow und Exit.

Die Ankaufsberatung ist nicht auf unsere eigenen Angebote beschränkt. Die Finanzierung klären wir, bevor beim Notar Kosten entstehen. Und wenn ein Objekt nicht zu Ihrem Ziel passt, sagen wir Ihnen das.

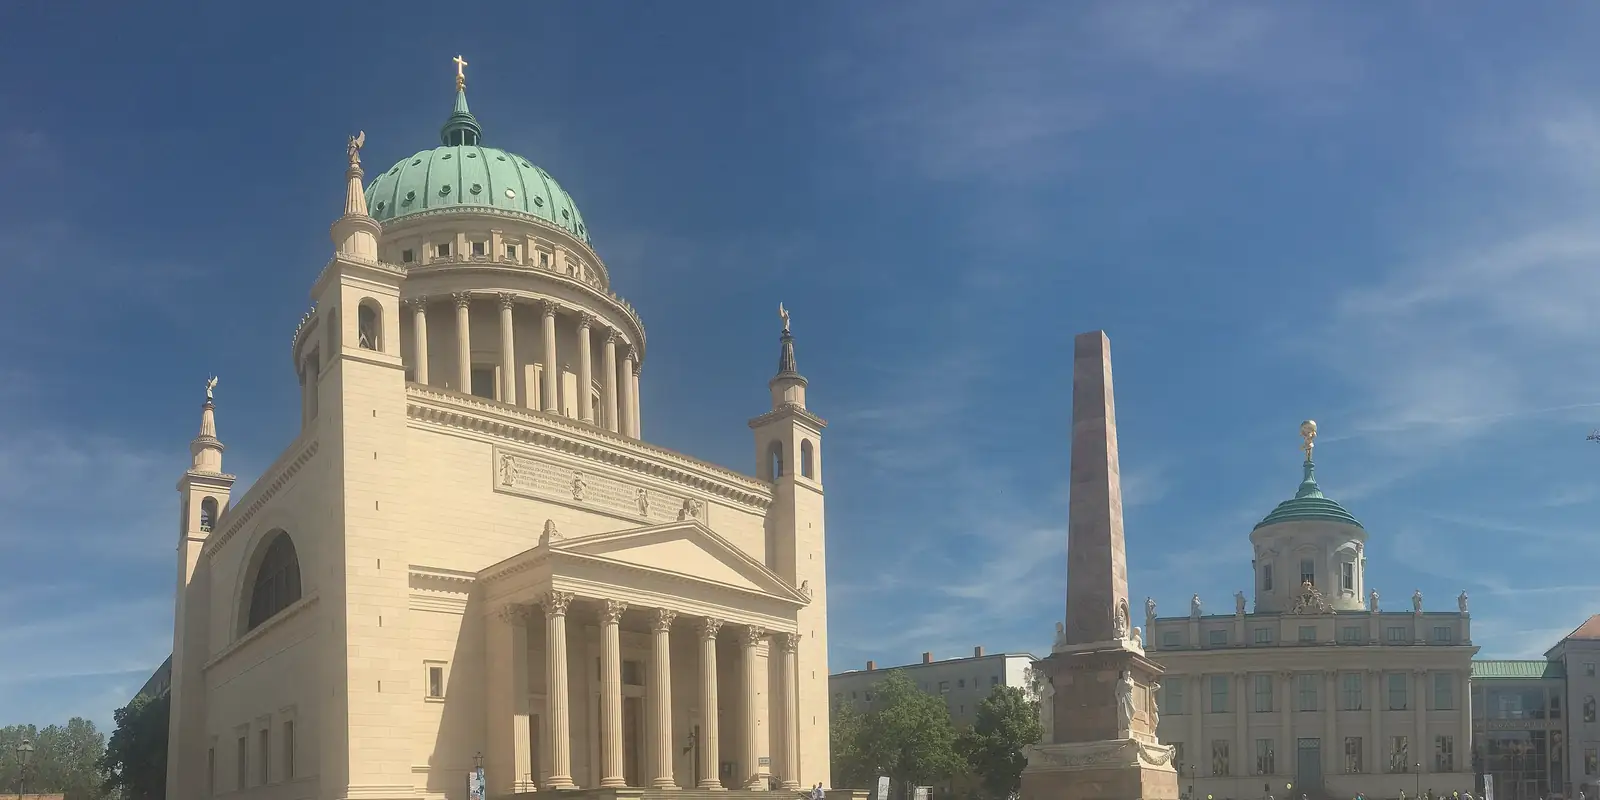
Alter Markt in Potsdam mit Nikolaikirche, Obelisk und Altem Rathaus

Was wir vor dem Kauf prüfen

  • Lebenssituation zuerst

    Rate, Eigenkapital, Reserve und Zukunftsplanung

  • Cashflow & Exit

    Miete, Kosten, Finanzierung und langfristige Tragfähigkeit

  • Vor dem Notar

    Finanzierung geklärt, bevor Kosten entstehen

  • Auch Nein ist ein Ergebnis

    Wir rechnen kein Objekt schön.

Die vier Punkte unserer Prüfung

Die vier Punkte hängen zusammen: Ein Mangel am Objekt verändert die Rechnung und die Rechnung entscheidet über die Finanzierung.

Mehr erfahren

Ein guter Preis hilft nicht, wenn die Lage keine Mieter findet. Eine gute Lage hilft nicht, wenn die Gemeinschaft eine teure Sanierung vor sich herschiebt. Und eine Rechnung trägt nur, wenn auch die Bank sie so sieht. Diese Felder prüfen wir deshalb immer gemeinsam:

  • Standort, Mikrolage und Vermietbarkeit
  • Unterlagen, Zustand und mögliche Capex-Themen
  • Rendite, Cashflow, Finanzierung und Restschuld

Objekt

Zustand, WEG, Unterlagen, Grundriss, Mietstatus und absehbarer Investitionsbedarf.

Mehr erfahren

Bei einer Eigentumswohnung kaufen Sie immer einen Anteil an der Gemeinschaft mit. Deshalb lesen wir neben dem Exposé die Unterlagen, die zeigen, wie es um das ganze Haus steht. Stehen größere Maßnahmen an, etwa an Dach, Fassade oder Heizung, und reicht die Erhaltungsrücklage dafür nicht, gehört dieser Bedarf als Capex in die Rechnung. Bei einem Haus ohne Gemeinschaft treten Grundbuch, Baulasten und der bauliche Zustand stärker in den Vordergrund.

  • Teilungserklärung und Aufteilungsplan
  • Protokolle der Eigentümerversammlungen, Wirtschaftsplan, Hausgeld und Erhaltungsrücklage
  • Mietvertrag, Miethöhe und Mietentwicklung bei vermieteten Objekten
  • Grundbuchauszug, Energieausweis, Grundrisse und Wohnflächenberechnung

Lage

Mikrolage, Nachfrage, Zielgruppe, Infrastruktur und die Frage, für wen das Objekt langfristig funktioniert.

Mehr erfahren

Eine gute Adresse allein reicht dafür nicht. Entscheidend ist, wer in dieser Straße wohnen möchte und ob diese Nachfrage auch in zehn oder zwanzig Jahren noch da ist. Dazu gehören die Anbindung an S-Bahn, U-Bahn oder Regionalverkehr, die Versorgung im Alltag und die Mieten, die in der Umgebung tatsächlich erzielt werden. Für Kapitalanleger ist die Vermietbarkeit die eigentliche Lagefrage.

Unsere Gebiete in Berlin, Brandenburg und Sachsen

Wirtschaftlichkeit für Kapitalanleger

Kaufpreis, Miete, laufende Kosten, Rendite, Cashflow und was passiert, wenn sich Zins oder Miete ändern.

Mehr erfahren

Eine hohe Bruttorendite kann durch nicht umlagefähige Kosten, Capex, ungünstige Finanzierung oder schwache Vermietbarkeit schnell relativiert werden. Deshalb rechnen wir mit mehreren Ebenen und zeigen Auswirkungen auf Cashflow und Restschuld.

  • Ist- und Soll-Miete getrennt betrachten.
  • Nicht umlagefähige Kosten und Rücklagen berücksichtigen.
  • Finanzierung und Eigenkapitalrendite zusammenführen.
  • Restschuld und Exit-Perspektive sichtbar machen.

Dabei betrachten wir Cashflow, Steuervorteile, Mieterhöhungen und den späteren Verkaufserlös über die gesamte Haltedauer zusammen, statt eine Immobilie nur an ihrer Anfangsrendite zu messen.

Selbst rechnen. Im Investment Lab können Sie Szenarien direkt verändern. Zins, Tilgung, Eigenkapital, Miete und Kosten lassen sich in den Rechnern variieren.

Zum Investment Lab

Finanzierung

Eigenkapital, Beleihung, Rate, Zinsbindung, Tilgung und Restschuld, passend zu Ihrem Einkommen und Ihren Plänen.

Mehr erfahren

Bevor der Kaufvertrag beim Notar beauftragt wird, klären wir gemeinsam, ob die Finanzierung realistisch ist. Ein Vertragsentwurf beim Notar kostet je nach Kaufpreis und Notar etwa 600 bis 5.000 Euro. Scheitert die Finanzierung erst danach, sind diese Kosten schon entstanden.

Ist ein kleineres Kaufvolumen sinnvoller, sagen wir Ihnen das offen und rechtzeitig. Wer 200.000 Euro finanzieren möchte, aber nur 10.000 Euro mitbringt und 3.000 Euro netto verdient, bekommt das unter Umständen zwar durchgestellt, sinnvoll ist es aber nicht.

Weil wir Immobiliardarlehen selbst vermitteln, mit Erlaubnis nach § 34i GewO, kann die Prüfung direkt in einen Bankvergleich übergehen.

Zur Finanzierungsberatung

Was Sie am Ende wissen

Am Ende steht eine Empfehlung, die Sie nachvollziehen können. Auch Nein ist ein Ergebnis.

Mehr erfahren

Nach der Prüfung wissen Sie:

  • ob Objekt und Lage zu Ihrem Ziel passen, als Eigennutzer oder als Kapitalanleger
  • welche Unterlagen noch fehlen und welcher Investitionsbedarf absehbar ist
  • wie sich Miete, Kosten, Cashflow und Restschuld entwickeln, auch wenn sich Annahmen ändern
  • welcher Finanzierungsrahmen realistisch ist, bevor beim Notar Kosten entstehen

Wer das falsche Objekt kauft, wird am Ende nicht zufrieden sein.

Passt keines unserer eigenen Objekte zu Ihrer Strategie, verkaufen wir Ihnen auch keines. Dann unterstützen wir Sie lieber bei der Finanzierung eines anderen Objekts, mit einer Ankaufsberatung oder beim Transaktionsmanagement.

Für wen sich eine Ankaufsberatung lohnt

Für alle, die vor einer Kaufentscheidung eine zweite Einschätzung möchten, auch bei Objekten, die sie selbst gefunden haben.

Mehr erfahren

Eigennutzer vor dem Kauf

Hier geht es weniger um Rendite als um die Frage, ob Rate, Eigenkapitalreserve und Objekt auch dann noch passen, wenn sich das Leben verändert.

Kapitalanleger mit der ersten Wohnung

Bei der allerersten Immobilie nehmen wir Sie Schritt für Schritt mit und erklären, was dazugehört, von den Unterlagen der Gemeinschaft bis zur Rechnung über die Haltedauer.

Anleger mit mehreren Objekten

Hier lautet die Frage, ob das neue Objekt in den Bestand passt und wie die Bank es im Zusammenspiel mit Ihren übrigen Immobilien bewertet.

Käufer von Mehrfamilienhäusern

Mehr Einheiten bedeuten mehr Mietverträge, mehr Kosten und oft Fragen zu Energie und Sanierung. Wie wir dabei vorgehen, steht auf der Seite Mehrfamilienhaus.

Fernsehturm und Hochhäuser an der Spree in Berlin-Friedrichshain nach Sonnenuntergang

Kauf, Finanzierung und Steuern aus einer Hand

Weil wir Immobilien und Finanzierungen selbst vermitteln, besprechen wir Kaufpreis, Rechnung und Finanzierung im selben Gespräch.

Nach dem Kauf geht es mit der steuerlichen Seite weiter. Ein Restnutzungsdauergutachten kann den Abschreibungszeitraum verkürzen und die jährliche AfA erhöhen; den Kontakt zu einem Gutachter stellen wir her. Wir beraten Sie zu Abschreibung, Mietstrategie und der sinnvollen Reihenfolge von Modernisierungen. Die Vermittlung an Gutachter, Handwerker und Hausverwaltungen ist für Sie kostenfrei.

Verbindlich beantwortet steuerliche Fragen Ihre Steuerberatung.

Betreuung nach dem Kauf

Erstgespräch buchen

Wählen Sie einen freien Termin in unserem Kalender. Das Erstgespräch führen wir per Teams oder persönlich.

Objekt besprechen

Lieber schriftlich? Schicken Sie uns die Eckdaten. Pflichtfelder sind mit * markiert.

Das Objekt
Ihre Kontaktdaten

Häufige Fragen zur Ankaufsberatung

Wenn Ihre Frage nicht dabei ist, schicken Sie sie uns direkt. Wir antworten persönlich.

Prüfen Sie auch Objekte, die ich selbst gefunden habe?

Ja. Die Ankaufsberatung ist ausdrücklich nicht auf eigene F&G-Angebote beschränkt. Wir können auch Objekte prüfen, die Sie selbst gefunden haben.

Was ist bei Eigennutz anders als bei einer Kapitalanlage?

Beim Eigennutz stehen Lebenssituation, Rate, Eigenkapitalreserve und langfristige Flexibilität stärker im Vordergrund. Bei Kapitalanlagen ergänzen wir die Betrachtung um Miete, Kosten, Rendite, Cashflow und Exit.

Wann sollte die Finanzierung geprüft werden?

So früh wie möglich und vor kostenpflichtigen oder bindenden Schritten. Wer seinen Rahmen kennt, sucht von Anfang an in der richtigen Preisklasse.

Was kostet ein Notarvertrag beim Immobilienkauf?

Ihr Notarvertrag richtet sich nach dem Kaufpreis und liegt bei üblichen Berliner Kapitalanlagen im vierstelligen Bereich. Ein Vertragsentwurf beim Notar kostet je nach Kaufpreis und Notar etwa 600 bis 5.000 Euro. Wir prüfen Ihre Finanzierung, bevor der Entwurf überhaupt beauftragt wird, damit Ihnen diese Kosten gar nicht erst entstehen, falls die Finanzierung ohnehin nicht tragen würde.

Was passiert nach dem Notartermin?

Nach der Beurkundung bleiben Themen wie Übergabe, Mietstrategie, Modernisierung, Abschreibung oder Organisation offen. Wir bleiben dafür ansprechbar. Die Vermittlung an Gutachter, Handwerker und Hausverwaltungen ist kostenfrei. Welche Leistungen sinnvoll sind, hängt vom konkreten Objekt ab.

Verwandte Leistungen

Im Lexikon erklärt: Ankaufsprüfung, Due Diligence, Cashflow

Sie haben ein Objekt im Blick?

Schicken Sie uns das Exposé oder rufen Sie an. Das erste Gespräch kostet Sie nichts und verpflichtet Sie zu nichts.

Lennart Geserich · Head of Sales & Vermietung · Profil

+49 1520 3083048
Bildnachweise dieser Seite